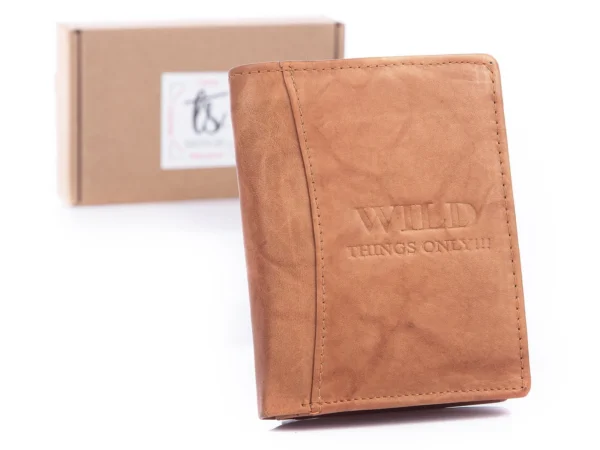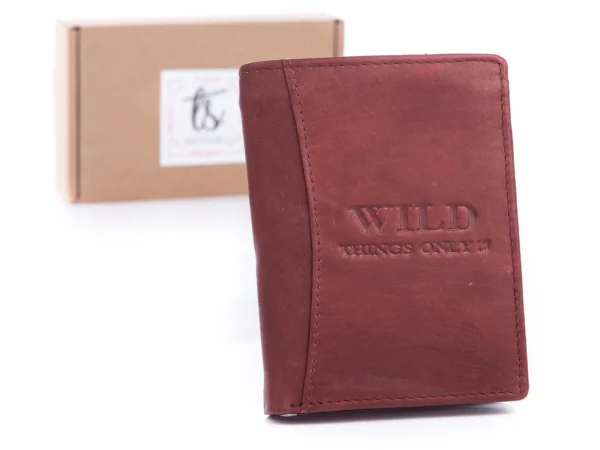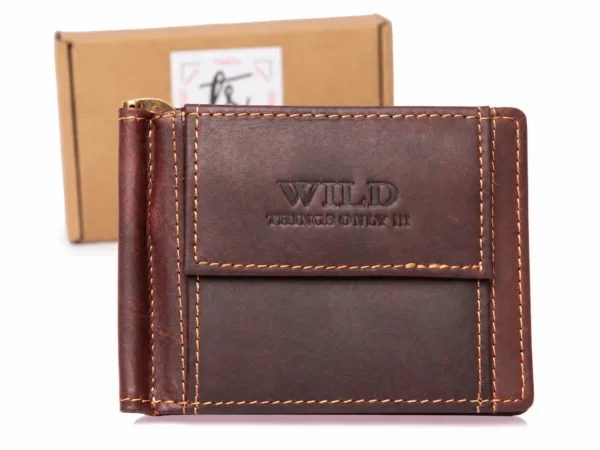
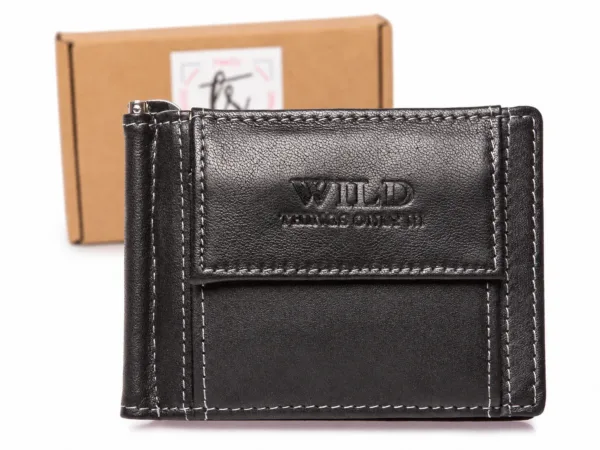
Wild Things Only
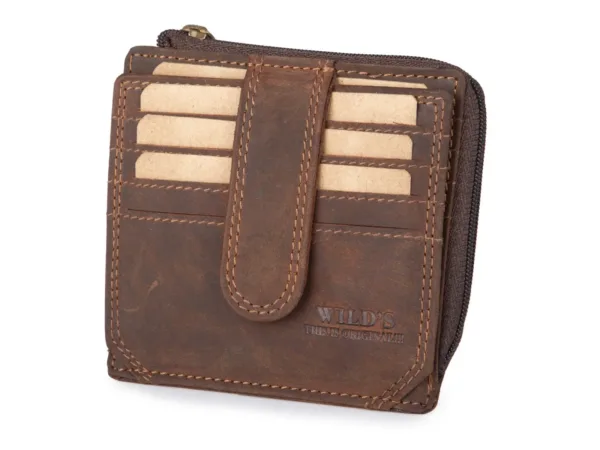
Najpierw ustal, które dokumenty rzeczywiście musisz mieć przy sobie. Karty potrzebują innych przegródek niż większy dokument w okładce. Sprawdź wymiary schowków oraz zdjęcie wnętrza, a nie tylko całkowitą liczbę kieszeni.
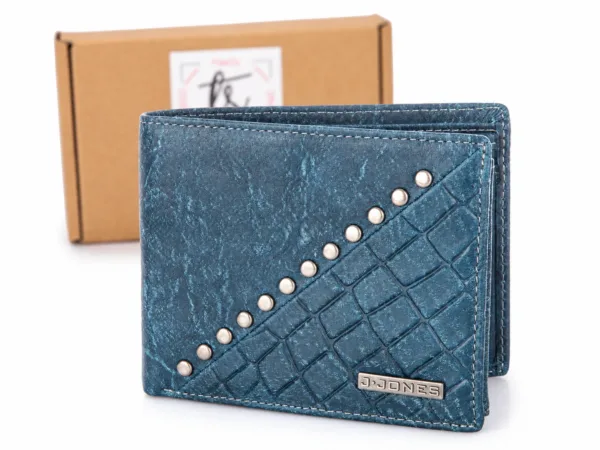
Wielkość określana jako średnia może różnić się między producentami. Model mieszczący więcej kart bywa grubszy przez dodatkowe skrzydełko. Porównaj portfel zamknięty z tym, którego używasz obecnie, aby ocenić zmianę rozmiaru.
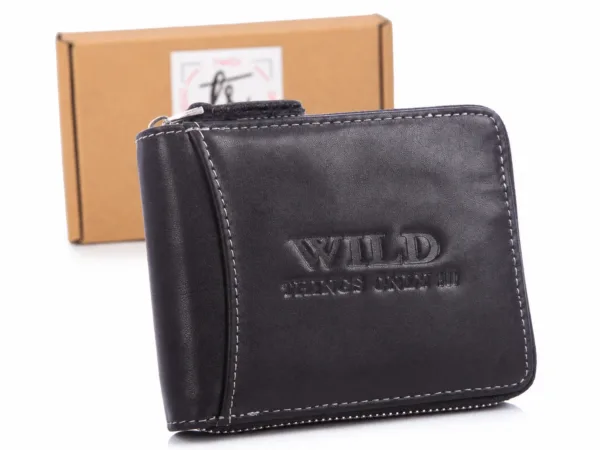
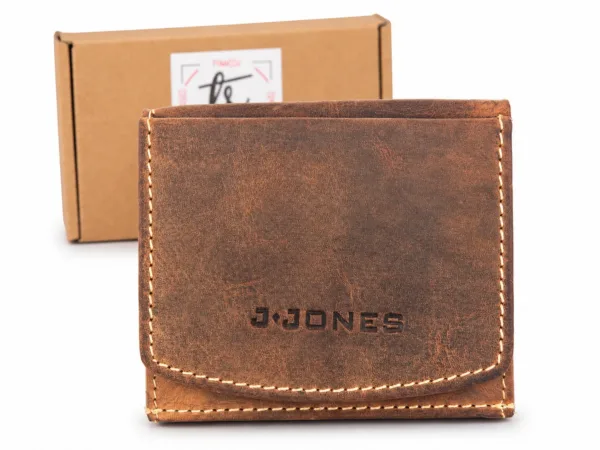
Przy gotówce liczy się wygodne otwieranie kieszeni na monety i dostęp do banknotów. Zobacz, czy bilonówka znajduje się wewnątrz, czy ma osobne zewnętrzne zapięcie. Jeśli często wyjmujesz drobne, możliwość szerokiego rozchylenia kieszeni może być istotniejsza niż dodatkowy schowek.
Nie wypełniaj portfela monetami ponad pojemność, przy której zamyka się bez naprężenia. Nawet dobrze dobrany rozmiar zmieni się wtedy w gruby pakiet trudny do noszenia w kieszeni.
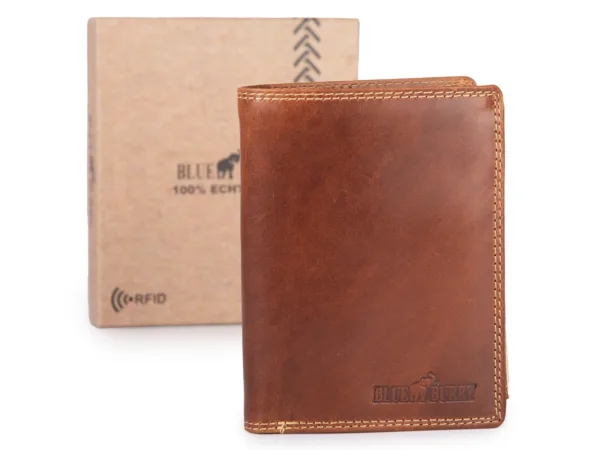
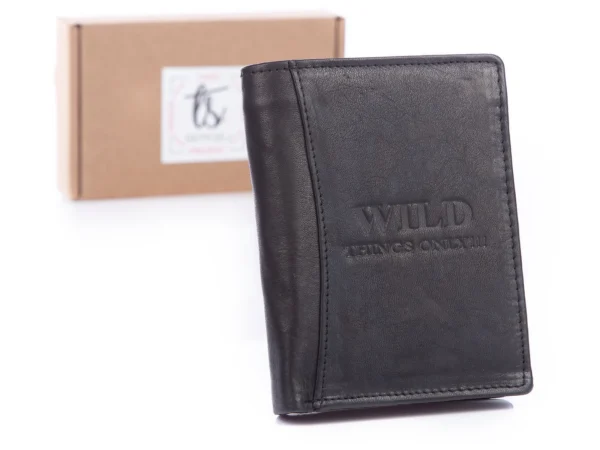
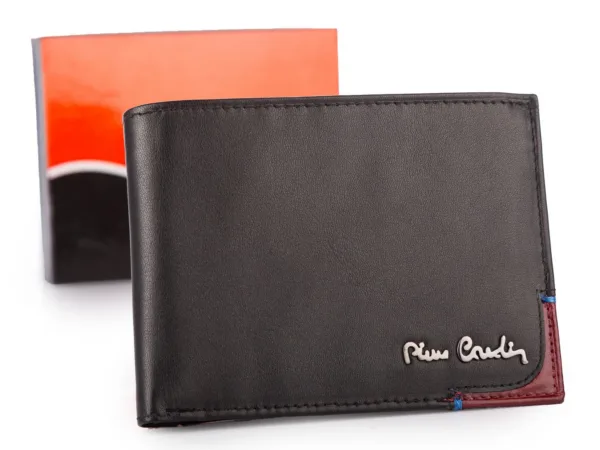
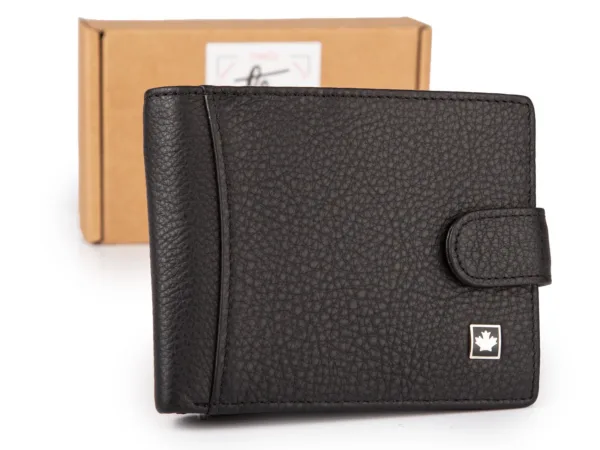
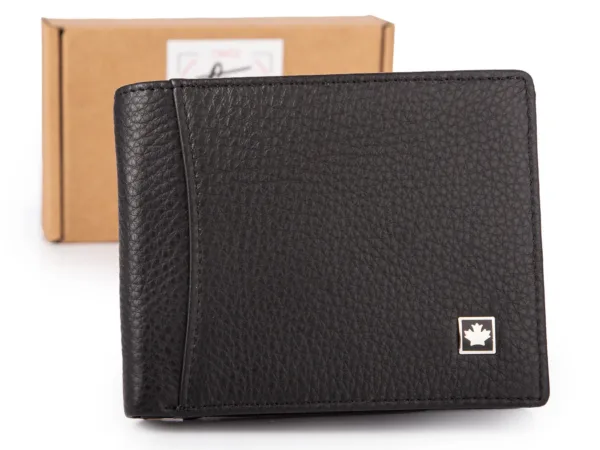
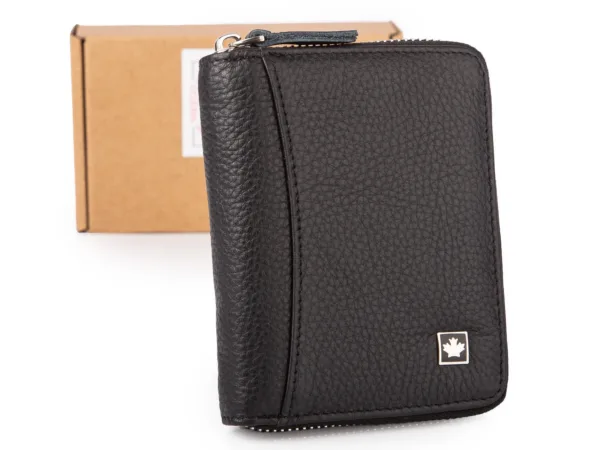
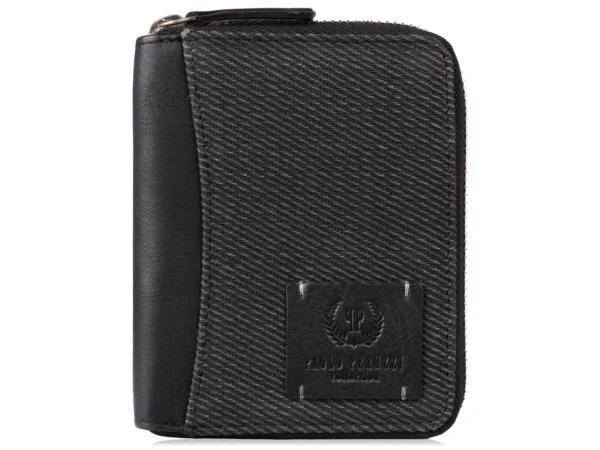
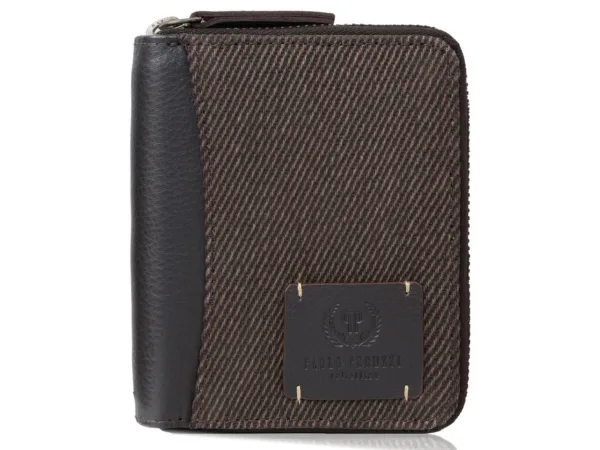
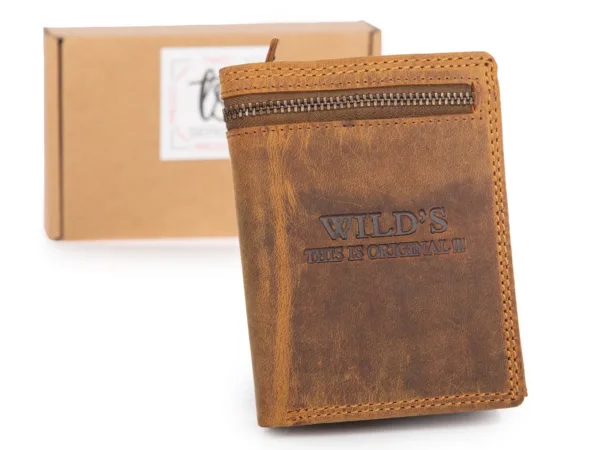
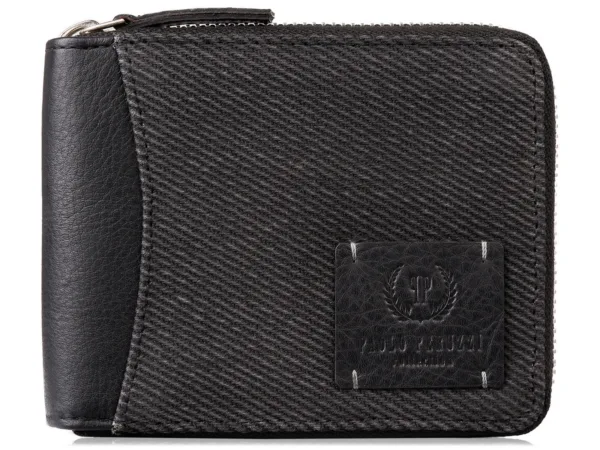
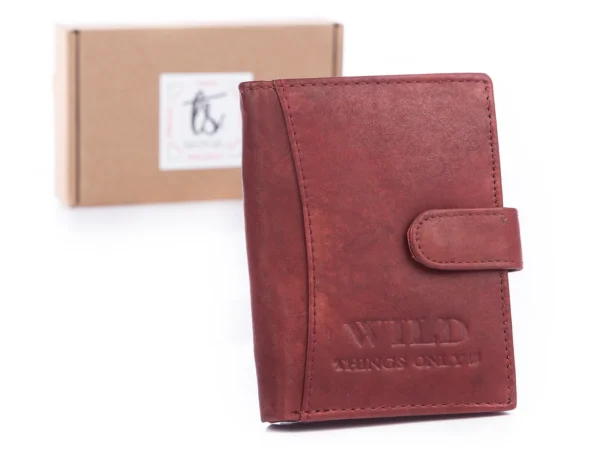
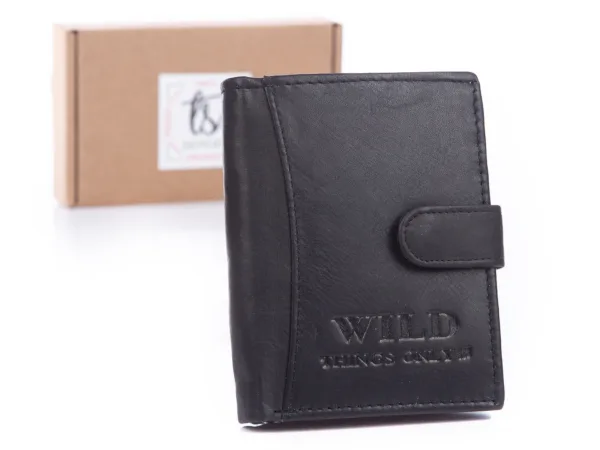
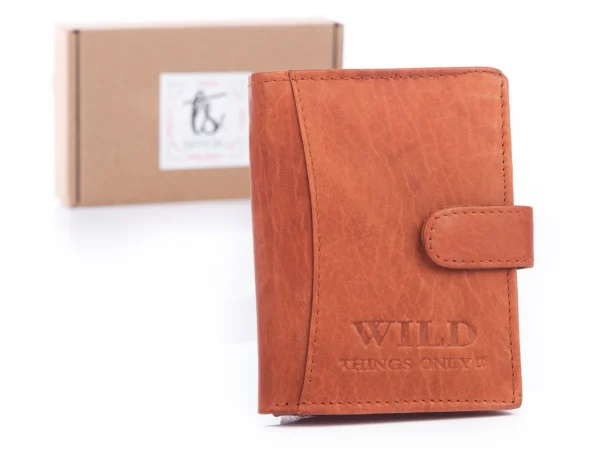
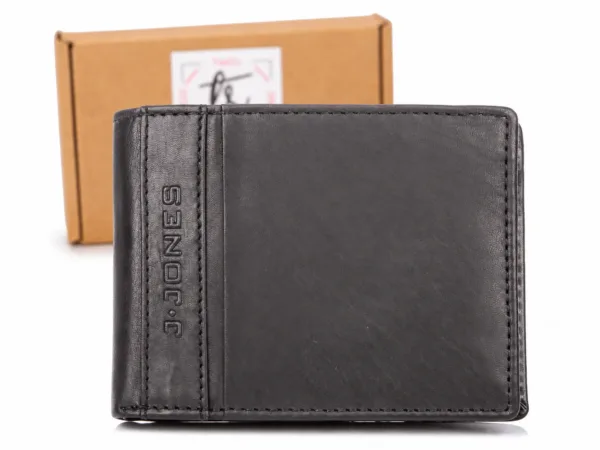
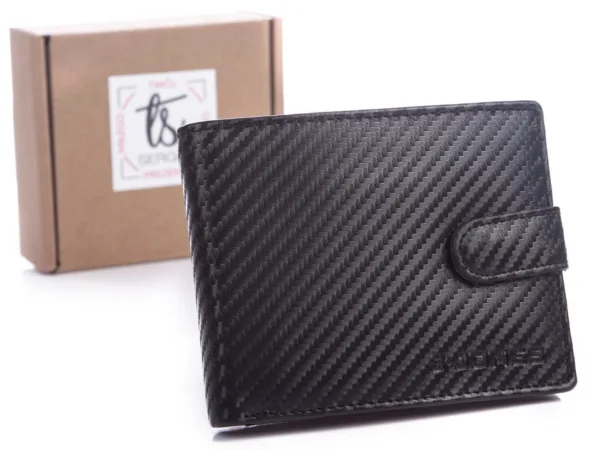
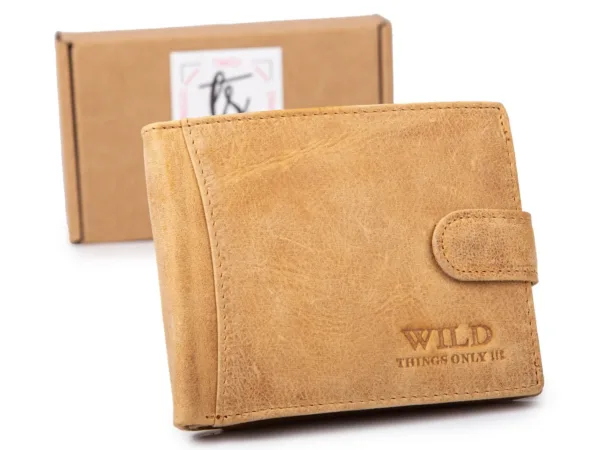
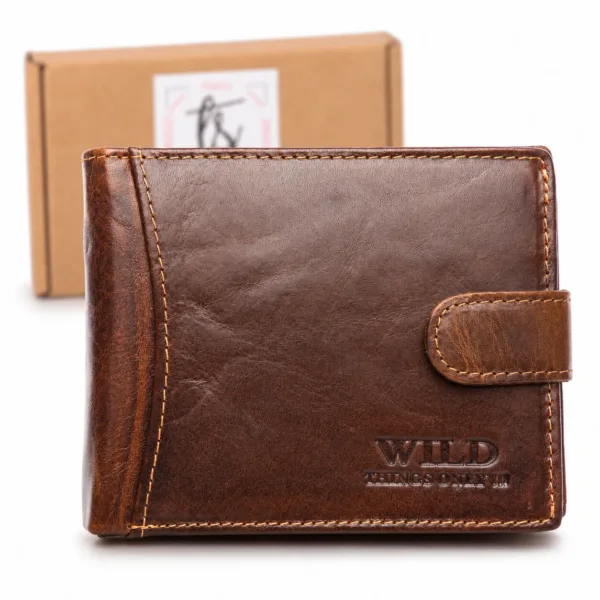
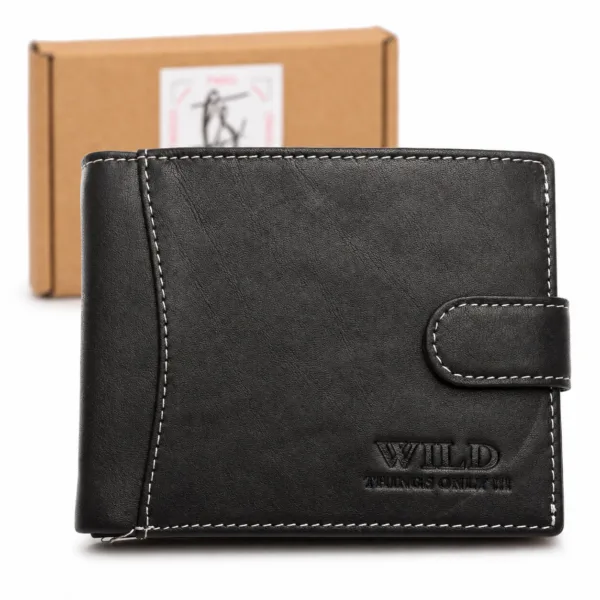
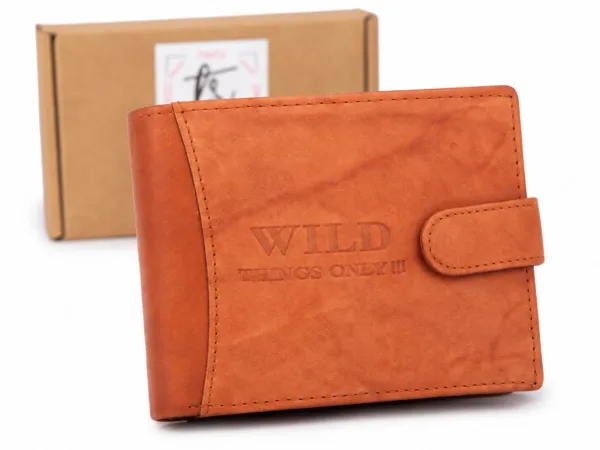
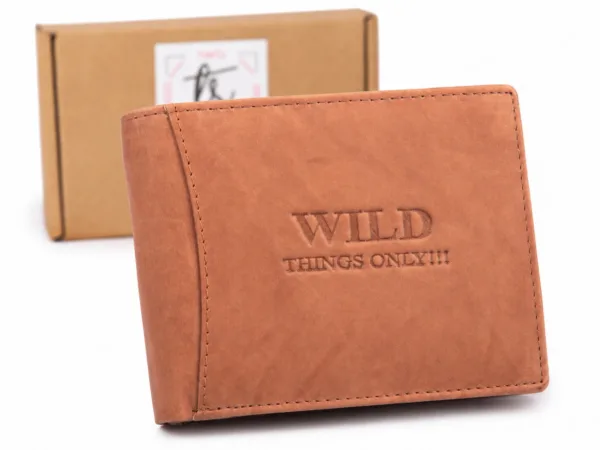
Porównaj położenie kart i proporcje zamkniętego portfela. Wysoki model może lepiej pasować do jednej kieszeni, a szerszy do innej. Przy wyborze funkcji RFID sprawdź oznaczenie konkretnego produktu; obecność skóry naturalnej ani typ zapięcia nie potwierdzają ochrony kart.
Przy zamiennym noszeniu dobierz rozmiar do mniejszej kieszeni. Zwróć uwagę na głębokość oraz możliwość wygodnego wsunięcia dłoni obok portfela. Rozłożone skrzydełko na dokumenty może zwiększać grubość modelu po zamknięciu. Obejrzyj zdjęcia boku i policz karty, które chcesz nosić, aby nie wybierać wnętrza z niewykorzystywanymi dodatkowymi warstwami.
Jeżeli przechowujesz paragony do rozliczeń, zaplanuj dla nich osobną przegrodę. Dzięki temu nie trzeba przeglądać całego pliku podczas wyjmowania gotówki. Sprawdź wymiary części na banknoty i możliwość jej szerokiego otwarcia. Potwierdzenia regularnie przekładaj do innego miejsca, ponieważ ich nagromadzenie zwiększa grubość także wtedy, gdy sam portfel ma średni rozmiar.
Do płytszej kieszeni porównaj małe portfele męskie. Jeżeli preferujesz wyższy układ kart, sprawdź portfele męskie pionowe o podobnej pojemności.